· 8 min de lecture
E-reporting : ce que tu transmets sur tes clients particuliers, et à quel rythme
Artisan ? Avec Izi-Devis, tu dictes tes devis et factures, ils partent conformes (TVA, mentions) en quelques minutes. Démarrer mon essai (1er mois offert)
Sophie est peintre en bâtiment, en micro-entreprise, en franchise en base de TVA. En janvier et février, elle a facturé quatre chantiers chez des particuliers : 1 800 €, 2 400 €, 950 € et 3 100 €, soit 8 250 € au total. Elle a lu partout « facture électronique obligatoire en 2027 » et se demande si elle doit désormais envoyer un fichier à chacun de ces clients. Réponse : non. Mais ces 8 250 € ne passeront pas inaperçus pour autant.
La réponse courte
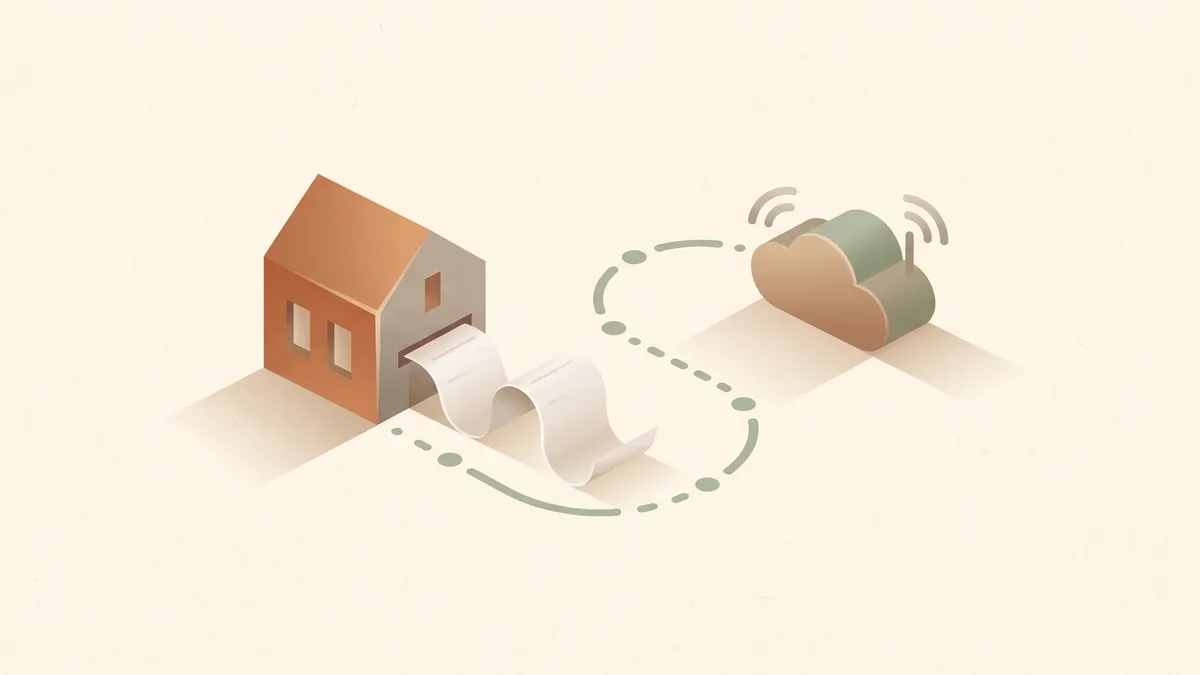
Tes factures aux particuliers ne passent pas en facture électronique, mais leurs montants sont transmis à l'administration : c'est le e-reporting. Tu continues d'envoyer ton PDF à Mme Dupont. Ta plateforme agréée transmet, à l'échéance de ton régime de TVA, un montant total des opérations par jour et, pour les prestations de services, tes encaissements.
Cela vaut franchise en base comprise (une transmission tous les deux mois), à partir du 1er septembre 2027 pour les TPE, PME et micro-entreprises.
Sources : FAQ de la DGFiP sur la facturation électronique (impots.gouv.fr) (version du 01/09/2026, questions 3.3 et 4.1), articles 290 et 290 A du code général des impôts. Vérifié le 21 octobre 2026.
Facture électronique particulier : pourquoi elle n'existe pas
La facture électronique de la réforme, celle qui circule par une plateforme agréée, ne concerne que les opérations entre deux assujettis à la TVA établis en France. Un particulier n'est pas assujetti : il n'a pas d'adresse dans l'annuaire des entreprises, pas de plateforme de réception, et n'est pas tenu d'en avoir une.
Pour la DGFiP, la règle tient en une ligne : si l'opération est réalisée avec un particulier, elle entre dans le champ du e-reporting, pas dans celui de la facturation électronique. Une association non assujettie à la TVA est traitée comme un particulier : tu fais du e-reporting, elle n'a aucune démarche.
Concrètement, ta facture de salle de bains ou de ravalement chez un particulier ne change ni de forme, ni de circuit, ni de mentions : le détail des échéances est dans notre guide de la facturation électronique pour artisan et sur la page facturation électronique artisan.
Facturation électronique artisan particuliers : le tableau client pro, client particulier
| Client professionnel (assujetti à la TVA) | Client particulier (ou association non assujettie) | |
|---|---|---|
| Ta facture | facture électronique structurée, par une plateforme agréée | PDF ou papier, comme aujourd'hui |
| Date | émission au 1er septembre 2027 pour toi (TPE, PME, micro) | aucune obligation de format |
| Ce que ton client reçoit | la facture, dans sa plateforme de réception | ta facture, en main propre ou par mail |
| Ce que l'administration reçoit | les données de la facture, par ta plateforme | un total par jour de tes opérations (e-reporting de transaction) |
| Paiement | données de paiement pour les prestations de services | idem : tes encaissements sur les prestations de services |
| Date du e-reporting | 1er septembre 2027 | 1er septembre 2027 |
À retenir : pour un client pro, chaque facture voyage. Pour un client particulier, c'est un total qui voyage, et le client ne voit rien passer.
Ce que tu transmets exactement
Deux familles de données, toutes deux envoyées par ta plateforme agréée.
Les données de transaction. Pour les opérations avec un particulier, la DGFiP attend le montant total des opérations réalisées par jour, sur la période prévue pour ton régime. Pas facture par facture : un total journalier.
Les données de paiement. Elles concernent uniquement les prestations de services, qu'elles aient donné lieu à facture ou non. Pour un artisan qui pose, répare, rénove, c'est l'essentiel de son activité. L'administration veut savoir quand l'argent est réellement entré, parce que la TVA sur une prestation est en principe due à l'encaissement. Les données de paiement ne sont pas attendues si tu as opté pour le paiement de la TVA d'après les débits.
Reprenons Sophie. Sur janvier et février, elle transmettra, jour par jour, le total de ce qu'elle a facturé aux particuliers (ses 8 250 € répartis sur les dates de ses opérations), puis les encaissements correspondants, au fil de leur entrée. Elle ne tape rien : les données sortent de ses factures et de ses règlements.
Le rythme : e-reporting auto-entrepreneur, réel normal, franchise en base
La fréquence dépend de ton régime de TVA. Voici les repères que la DGFiP donne dans sa FAQ.
| Ton régime | Données de transaction | Données de paiement |
|---|---|---|
| Franchise en base (micro, art. 293 B) | tous les deux mois (bimestre civil) | tous les deux mois |
| Réel normal mensuel | trois fois par mois | une fois par mois |
| Autres régimes (simplifié, réel normal trimestriel) | selon l'échéancier officiel de la DGFiP | idem |
Les délais précis de chaque période (« avant le 10 », « entre le 25 et le 30 ») sont publiés par l'administration dans un tableau annexe à la FAQ, que ta plateforme applique pour toi. L'important : c'est une tâche récurrente, automatisable, pas un geste à faire à chaque chantier.
E-reporting auto-entrepreneur : la franchise en base ne te dispense de rien
C'est l'idée fausse la plus répandue : « Je ne facture pas de TVA, donc je ne suis pas concerné. » La DGFiP prend précisément l'exemple de l'entreprise en franchise en base pour donner son rythme (tous les deux mois). Tu restes assujetti, ton chiffre d'affaires avec les particuliers est donc dans le champ. Pour le calendrier et les seuils de franchise, notre article sur la mention TVA non applicable, article 293 B et celui sur l'auto-entrepreneur du bâtiment et la TVA posent le cadre.
Via quelle plateforme, et ce que tu dois faire
Les données ne partent pas de chez toi vers l'administration : elles passent par une plateforme agréée. Ce sera celle de ton logiciel de facturation, ou une autre. Pour l'émission et le e-reporting, tu peux en utiliser plusieurs, rien n'est déclaré à l'annuaire ; pour la réception des factures de tes fournisseurs, c'est une seule inscription, déjà exigée depuis le 1er septembre 2026. Notre article sur la plateforme agréée explique comment la reconnaître et la choisir.
Ta check-list, dans l'ordre :
- Vérifie que ton logiciel gère le e-reporting, pas seulement la facture électronique. Si tes clients sont surtout des particuliers, c'est la moitié de ton obligation.
- Garde tes encaissements à jour : une prestation payée en espèces ou par virement doit apparaître dans ton outil, car les données de paiement s'en nourrissent.
- Connais ton régime de TVA : il fixe ta fréquence.
- Ne ressaisis rien : si tu dois recopier tes factures à la main pour alimenter une plateforme, c'est le signe d'un mauvais outil.
Et si je rate une transmission ?
Les sanctions existent, avec un régime à part pour le e-reporting. Elles sont détaillées, avec les montants vérifiés, dans notre article sanctions de la facturation électronique.